O caso associado ao Ueno Bank colocou a supervisão financeira e a resposta do governo paraguaio sob forte pressão. A resolução da instituição, anunciada em relatos no início de novembro de 2026, levantou dúvidas sobre acesso a depósitos, proteção de clientes e possíveis vínculos entre autoridades e o grupo financeiro. Este guia separa os fatos divulgados das questões que ainda exigem confirmação oficial.
O que importa entender sobre o caso
A resolução de um banco não significa automaticamente que todos os depósitos foram perdidos.
O número de clientes, o de contas e o de depositantes não são medidas equivalentes.
Relatos sobre fundos públicos, previdenciários e dirigentes investigados precisam ser lidos como alegações até haver documentação verificável.
A crise política decorre tanto da resposta regulatória quanto da confiança pública na independência das instituições.
Um problema grave em uma instituição não comprova, sozinho, uma crise sistêmica.
A distinção central é entre a situação de uma entidade financeira e a saúde do sistema bancário paraguaio como um todo. Para fazer essa avaliação, é preciso acompanhar atos do regulador, dados de liquidez e informações sobre a garantia de depósitos, não apenas imagens de filas ou números repetidos nas redes sociais.
O que significa a resolução do Ueno Bank?
Resolução bancária é um procedimento para lidar com uma instituição que enfrenta dificuldades graves, com o objetivo de organizar sua situação e limitar danos a clientes e ao sistema financeiro. Ela não é sinônimo automático de liquidação concluída, restituição imediata ou perda integral dos depósitos.
Segundo os relatos divulgados no início de novembro, o Banco Central do Paraguai determinou a resolução do Ueno Bank e a suspensão de suas atividades. A cobertura também associou a medida a uma deterioração acentuada de um indicador de solvência. Para entender os efeitos jurídicos e práticos, porém, o ponto decisivo é o conteúdo do ato oficial: ele define o alcance da medida, os responsáveis pelo processo e os passos seguintes.
O canal oficial do Banco Central do Paraguai é o lugar adequado para acompanhar comunicados e documentos do regulador. Até a divulgação de informações detalhadas, convém não transformar um índice mencionado em reportagens numa explicação completa sobre ativos, passivos ou a causa do problema.
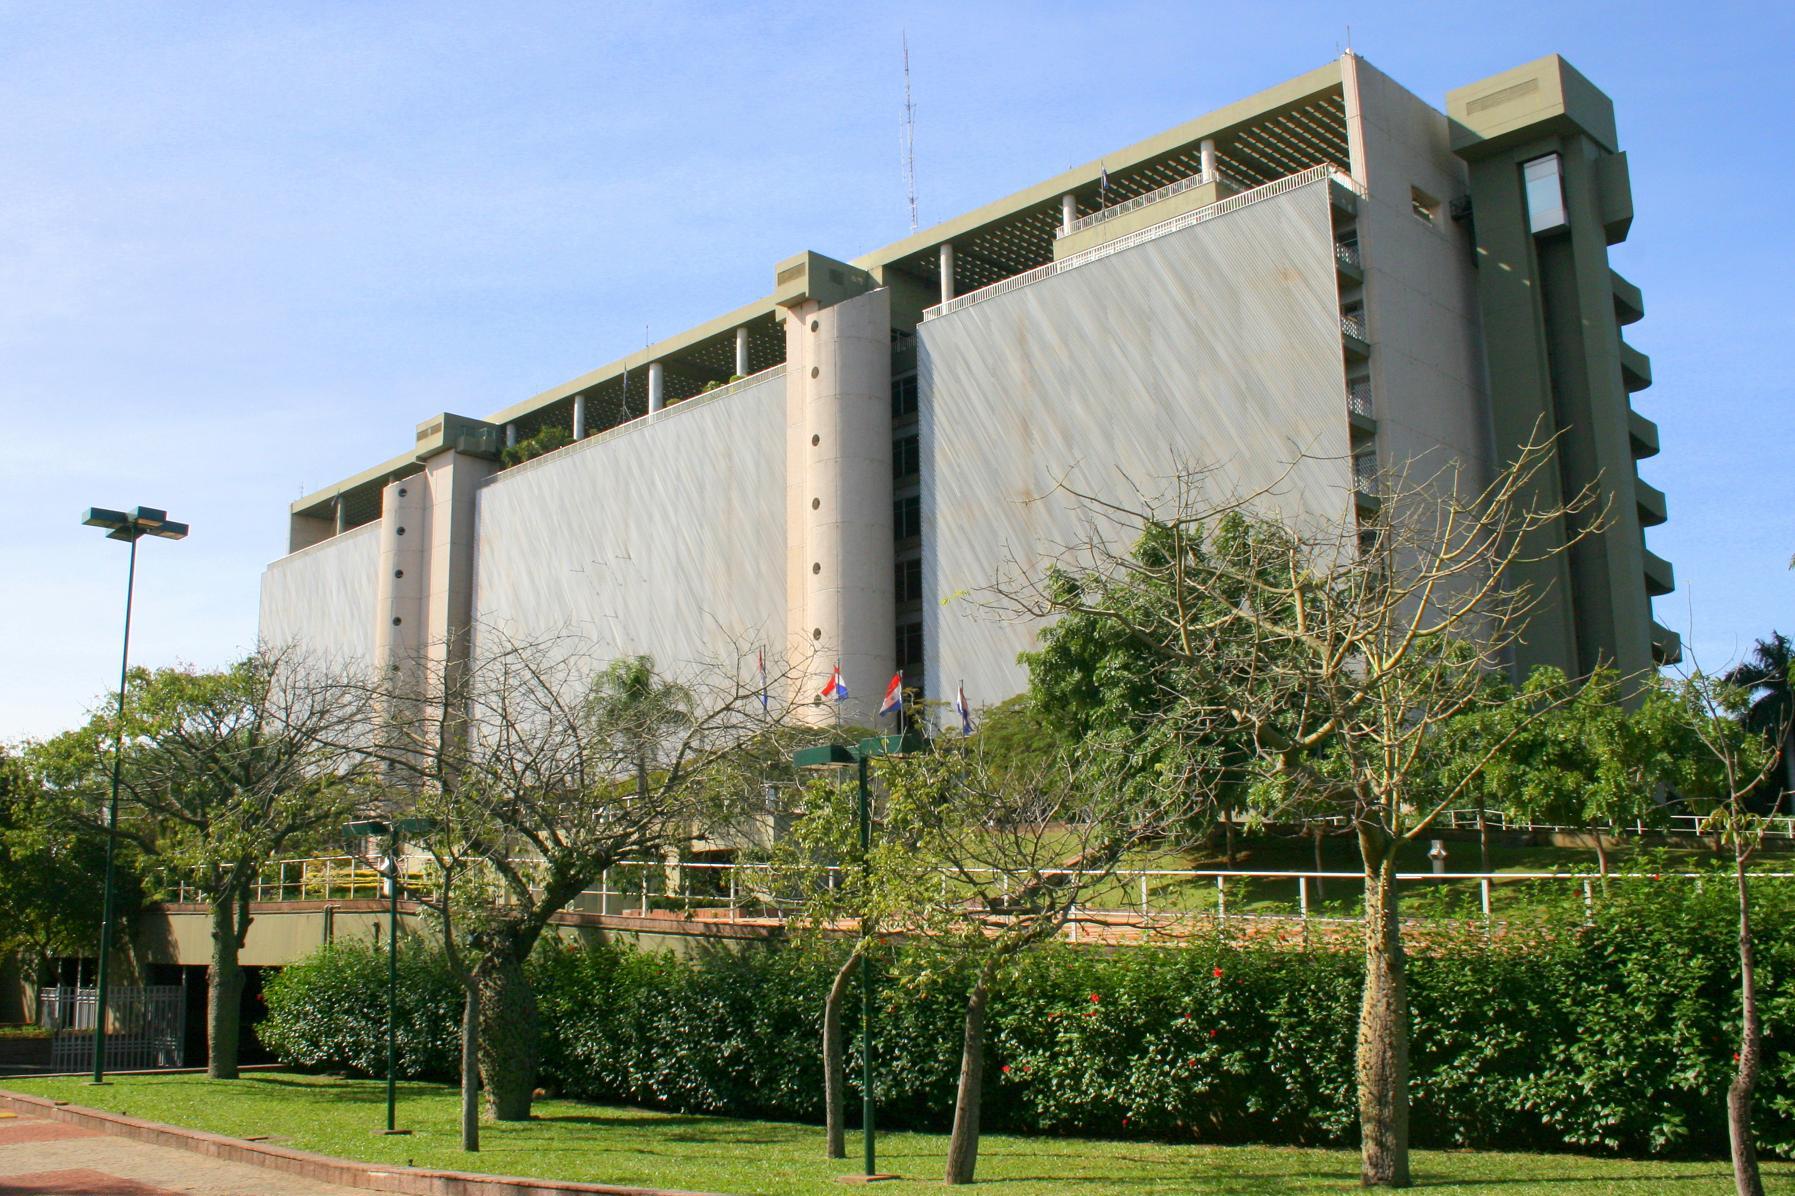
Foto de FF MM / Wikimedia Commons
A decisão do regulador e seus documentos oficiais são essenciais para esclarecer o alcance da resolução.
Os clientes perderam seus depósitos?
Não é possível concluir que todos os clientes perderam dinheiro apenas porque operações foram suspensas. Uma interrupção de saques, transferências ou acesso a um aplicativo pode refletir o bloqueio operacional durante a reorganização, sem demonstrar, por si só, que os ativos desapareceram ou que cada saldo será tratado da mesma forma.
O resumo de notícias que acompanha este tema menciona milhões de clientes afetados. Esse número deve ser interpretado com cuidado: pode contar cadastros, usuários de serviços ou relações bancárias, e não necessariamente pessoas com depósitos em risco. Também não demonstra quantos clientes estavam sem acesso a todo o saldo, por quanto tempo ou quais serviços foram interrompidos.
Para cada correntista, as providências práticas são simples, embora a ansiedade seja compreensível:
guardar extratos, comprovantes de saldo e registros de operações recentes;
acompanhar comunicados do regulador e do administrador do processo;
usar somente canais oficiais para pedir informações;
não entregar senhas ou pagar a terceiros que prometam acelerar liberações.
Os limites, prazos e procedimentos de eventual garantia precisam ser confirmados em documentos paraguaios aplicáveis ao caso. Não se deve presumir que valores noticiados para uma proteção geral se aplicam automaticamente a cada titular, conta ou tipo de depósito.
Guardar comprovantes e buscar instruções oficiais ajuda o cliente a acompanhar o processo.
Os números divulgados exigem contexto
Em episódios bancários, um dado chamativo pode misturar conceitos diferentes. A cifra de clientes não equivale ao total de depositantes; o volume de recursos administrados não equivale a dinheiro perdido; e uma proporção de solvência não descreve, sozinha, a liquidez disponível para atender saques imediatos.
Também circularam referências a centenas de milhões de dólares em recursos públicos ou previdenciários ligados à instituição. Essa informação é relevante, mas precisa ser especificada: quais entidades depositaram ou investiram recursos, em que instrumentos, sob quais contratos, e que parcela estaria efetivamente exposta? Sem esses detalhes, a cifra não demonstra que o Estado perdeu aquele montante nem que o contribuinte terá de cobrir o prejuízo.
Uma cobertura responsável deve separar pelo menos quatro categorias: depósitos privados, recursos de órgãos públicos, ativos sob custódia e compromissos financeiros do banco. A confusão entre elas amplia o alarme e pode levar o público a interpretar como rombo confirmado um valor que ainda é objeto de apuração.
Por que o episódio virou um problema para o governo?
O impacto político vai além da saúde financeira do banco. Relatos sobre relações anteriores entre o presidente Santiago Peña e o grupo controlador, além da saída do presidente do Banco Central, Carlos Carvallo, aumentaram as dúvidas sobre a independência do regulador e sobre o momento em que as autoridades agiram.
Vínculo empresarial anterior não prova interferência, favorecimento ou responsabilidade criminal. Da mesma forma, a renúncia de um dirigente não prova que houve irregularidade. São fatos politicamente relevantes que justificam perguntas públicas, mas as conclusões dependem de documentos, cronologia e investigação independente.
O governo enfrenta três testes imediatos:
Transparência: explicar o que foi detectado, quando e quais medidas foram adotadas.
Proteção dos clientes: publicar orientações claras, prazos e critérios para acesso a recursos.
Responsabilização: permitir apuração técnica e judicial sem antecipar culpa ou proteger aliados.
Quando uma autoridade com ligações anteriores ao setor participa da resposta, a percepção de conflito de interesses pode ser tão danosa quanto a própria falha de supervisão. A resposta institucional precisa demonstrar independência, não apenas afirmá-la.
Uma falência bancária significa crise sistêmica?
Não necessariamente. Uma instituição pode enfrentar insolvência ou problemas operacionais sem que os demais bancos estejam na mesma situação. O risco sistêmico aumenta se dificuldades semelhantes se espalharem, se houver retirada generalizada de depósitos ou se os vínculos entre instituições transmitirem perdas em cadeia.
Para avaliar o Paraguai, é necessário observar indicadores comparáveis ao longo do tempo, como capitalização, liquidez, inadimplência, concentração de depósitos e acesso a financiamento. Também importa saber se o regulador identificou problemas em outras instituições e se os meios de pagamento seguem funcionando normalmente. Sem esses dados, declarar que todo o sistema está em colapso é precipitado.
O Banco Central deve divulgar informação suficiente para mostrar se o caso é isolado ou se existem vulnerabilidades mais amplas. A comunicação pública precisa evitar tanto o pânico quanto uma tranquilização sem evidências. A confiança se reconstrói com dados consistentes e respostas verificáveis.
A leitura de indicadores de várias instituições ajuda a distinguir um caso isolado de risco sistêmico.
O que ainda precisa ser esclarecido
O episódio só poderá ser compreendido plenamente quando houver informações oficiais sobre as causas da resolução, a situação patrimonial da instituição e o tratamento dos diferentes tipos de credores. Também é importante esclarecer a extensão de eventuais recursos públicos envolvidos e se a cifra divulgada corresponde a depósitos, aplicações, custódia ou outra relação financeira.
As notícias sobre investigações e prisões de dirigentes, se confirmadas por documentos judiciais, são parte do processo de apuração, não uma decisão final sobre culpa. A cobertura deve distinguir suspeitas, acusações formais e condenações. Essa distinção protege tanto o direito à informação quanto a presunção de inocência.
Para acompanhar o caso sem se perder em rumores, o leitor pode verificar:
o texto integral das decisões do Banco Central;
comunicados sobre a garantia e o calendário de pagamentos;
informações publicadas por órgãos de controle e tribunais;
dados que comparem o banco com o restante do sistema financeiro.
O que o Paraguai pode aprender com a crise
A principal lição é que supervisão bancária não depende apenas de índices, mas também de governança, divulgação de riscos e resposta tempestiva. Uma instituição que concentra muitos clientes ou administra recursos de entidades públicas pode gerar efeitos sociais e políticos maiores do que seu peso isolado no sistema sugere.
Para o governo, o custo mais duradouro talvez seja a perda de confiança. Se cidadãos acreditarem que conexões políticas influenciam a supervisão ou que informações essenciais chegam tarde, a credibilidade das regras se enfraquece. Uma investigação técnica transparente pode reduzir esse dano; explicações contraditórias tendem a ampliá-lo.
Para depositantes e empresas, a crise reforça a importância de conhecer a cobertura de depósitos aplicável, diversificar relações bancárias quando adequado e manter registros próprios. Isso não elimina riscos, mas reduz a dependência de uma única instituição e facilita a comprovação de saldos numa intervenção.
O caso deve ser tratado simultaneamente como uma questão financeira, regulatória e política. O foco não é apenas descobrir quem errou, mas esclarecer como a supervisão funcionou, quais recursos estão efetivamente expostos e como clientes serão tratados. Até que esses pontos sejam respondidos com documentos, números virais devem ser vistos com cautela.
Referências
Banco Central del Paraguay. (s.d.). Portal institucional e comunicados oficiais.
G1. (2026). Cobertura jornalística sobre a situação do Ueno Bank no Paraguai. Portal G1.
Poder360. (2026). Cobertura jornalística sobre a crise bancária e seus efeitos políticos no Paraguai. Portal Poder360.
Perguntas frequentes
O que aconteceu com o Ueno Bank no Paraguai?
A crise está ligada à resolução do Ueno Bank anunciada pelo Banco Central do Paraguai, segundo relatos publicados no início de novembro de 2026. A medida interrompeu operações e levantou dúvidas sobre depósitos, serviços e recursos sob administração da instituição. O alcance financeiro e o número de pessoas afetadas precisam ser confirmados por comunicados oficiais.
Os clientes do banco perderam o dinheiro depositado?
Não necessariamente. A interrupção de operações pode impedir temporariamente saques e transferências, mas isso não significa que todos os depósitos foram perdidos. A restituição depende do processo de resolução, da identificação dos saldos e das regras de garantia aplicáveis. Cada correntista deve acompanhar as instruções oficiais e guardar comprovantes de saldo e transações.
Por que o caso virou uma crise para o governo paraguaio?
O caso se tornou político porque a atuação do Banco Central, a proteção dos depositantes e as relações anteriores entre dirigentes públicos e o grupo financeiro passaram a ser questionadas. Relatos sobre a renúncia do presidente do regulador ampliaram a pressão. Para avaliar responsabilidades, é necessário separar vínculos noticiados, decisões administrativas e provas documentais.
A situação representa uma crise de todo o sistema bancário do Paraguai?
Uma resolução bancária, por si só, não prova uma crise sistêmica. Para concluir que há risco para todo o sistema, é preciso observar indicadores de outras instituições, liquidez, depósitos e medidas do regulador. O Banco Central deve divulgar dados que permitam distinguir um problema concentrado em uma entidade de uma fragilidade mais ampla.
Como os correntistas podem acompanhar a devolução dos depósitos?
O primeiro passo é consultar os comunicados do Banco Central do Paraguai e os avisos oficiais do administrador responsável pelo processo. Em seguida, o cliente deve registrar saldo, extratos e protocolos de atendimento, evitar compartilhar senhas e desconfiar de intermediários que prometam liberar recursos mediante pagamento. Regras e prazos devem ser confirmados em fonte oficial.
\n